继续操作将离开富达基金中国官网主页,跳转至投资人平台。该平台由富达基金外包服务机构招商证券提供技术支持,平台数据准确性由富达基金负责,富达基金拥有最终解释权。
反洗钱
国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国际法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 国内法律法规 反洗钱联系方式 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接 反洗钱动态、宣传材料及相关链接
风险提示
投资者权益须知
招贤纳士
私募资产管理业务从业人员公示
债券交易相关人员公示
销售人员从业资格公示
董监高及分支机构负责人公示
投资者/产品风险等级分类与匹配
隐私声明
使用条款
个人信息使用和保护告知事项
Cookie政策
媒体中心
下载中心
投诉建议
信息披露
第三方互联网平台信息
 Overview
美联储政策如何影响港债投资?
理解美联储的货币政策,是投资海外债券市场的重要前提。无论是加息还是降息,美联储的每一次政策调整,都会通过利率传导机制,影响绝大多数海外债券的价格走势。
一、利率如何影响债券价格?
首先,让我们梳理一下基础知识。
知识点1:债券价格与市场利率呈反向变动关系。当市场利率上升时,存量债券的价格会下降;利率下降时,存量债券的价格则会上升。
举个例子,比如有一张面值100元、票面利率3%,每年固定发放3元利息;如果市场利率下跌到2%,新发行的债券收益相应变低,原本这张票面利息3%的旧债券更加稀缺,买家往往愿意出更高的价格来购买。
知识点2:债券的久期越长,利率变动对价格的影响就会越明显。
简单来说,久期用来衡量债券价格对市场利率变化的敏感程度,也可以理解为“投资回本的平均时间”。再举个例子,有两张面值100元、票面利率3%的债券,其中一张短债的久期是1年,长债的久期是10年。如果市场利率上升到4%,对于1年期的短债来说,1年后就能拿回本金且只有一期的利息收益低于市场,因此对短债价格的影响较小。但对10年期的长债来说,未来长达10年的利息收益将跑输新发债券,因此长债的价格大打折扣。
全球债券市场和美联储的利率走势息息相关,但是不同市场的债券,受美联储影响的程度和方式并不完全相同,港债市场就是一个值得关注的案例。
二、港债利率独特的形成机制
香港地区实行联系汇率制度,港元与美元挂钩,香港金管局货币政策和美联储息息相关。经过多年的价格走势观察,港债利率呈现以下特点:
长端利率跟随美债。由于联系汇率制度,港债长期收益率与美国国债高度相关,美联储加息或降息会直接传导至港债长端利率。
短端利率受本地流动性影响更大。港债短期收益率更多受到香港地区本地资金面的影响,包括股市派息周期、内地与香港之间资金流动等。尤其在地缘冲突频发的环境下,全球避险情绪升温时,大量资金回到香港地区,香港市场的短端利率甚至一度接近零。
港债长端利率锚定美债,保持较高水平;但短端主要受内地流动性、避险资金流入影响,呈现低位运行。长短端利率的走势形成了陡峭的收益率曲线,从而提升了其投资价值。
另外,港债的实际利率相对较高。香港地区的通胀水平整体低于美国,而长端利率长期跟随美债,这就造成了港债实际利率(名义利率减当地通胀率)较美债等海外债券更高,这也是吸引全球投资者关注的重要原因。
三、评级更高、久期更短,长期表现更具韧性
除较为特殊的利率形成机制外,港债较高的信用评级、较短的久期也为其长期表现提供了韧性。
高评级,信用风险低。港债发行人质量整体较高,以香港特区政府、超主权机构及优质企业为主,信用评级整体较高。
短久期,波动更小。和美债指数相比,港债的久期普遍较短,久期越短,利率变动对价格的影响往往越小,波动也相对较小。
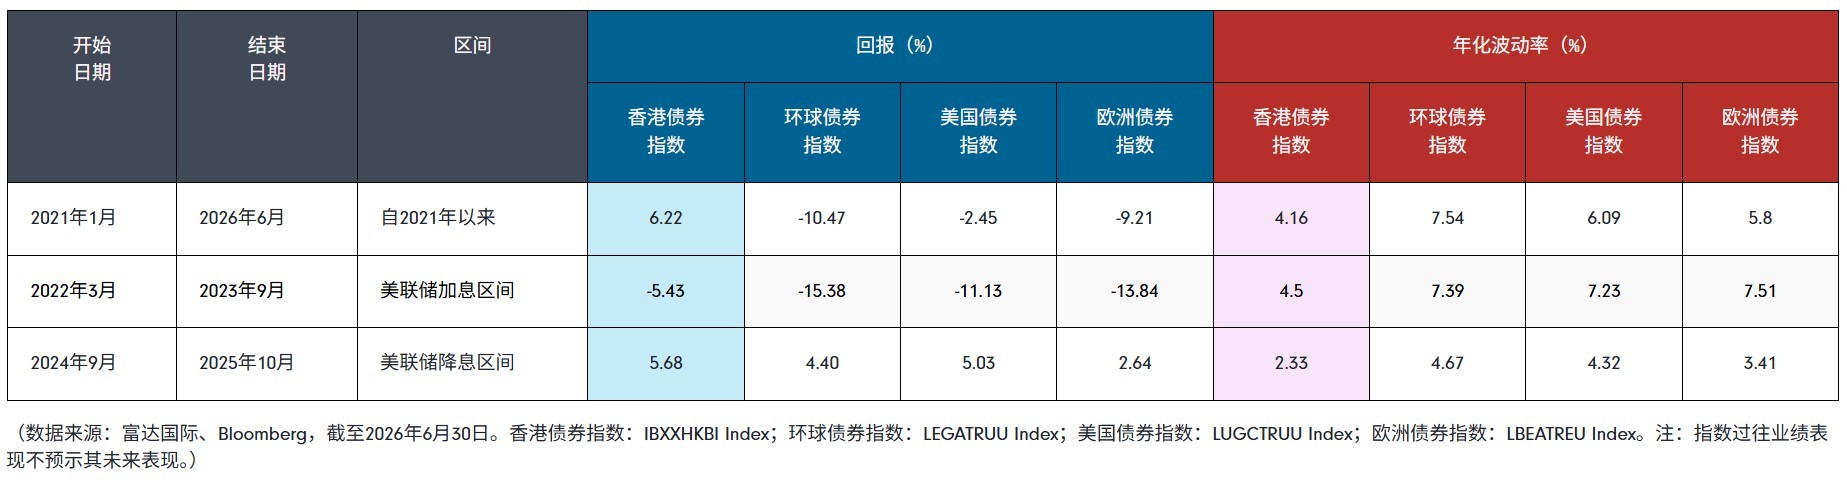
结合利率形成机制、较高的信用评级及较短的久期,港债在不同市场环境中都显示出更好的韧性。从历史数据来看,在美联储加息周期中,港债指数的跌幅显著小于环球债券和美国债券,波动率也更低,展现出较好的抗跌性。在降息周期中,港债同样能捕捉到可观的回报,同时波动比其他海外债券品种相对更小。
四、未来美联储政策怎么看?
近期美国就业及通胀数据整体呈现劳动力市场降温、通胀压力边际缓和的特征,市场对美联储短期再次加息的预期有所降温。就业数据已经显示劳动力市场较前几年明显降温;7月CPI基本符合市场预期,整体及核心通胀均较前月有所回落,随后公布的PPI进一步走弱,也缓解了市场此前对于通胀重新加速的担忧。目前美国劳动力市场和需求已经明显降温,并不存在需求、就业、工资和供应冲击同时全面过热的环境。未来能源、地缘政治及其他供给因素仍可能令通胀阶段性反复,但出现广泛、持续、自我强化的通胀螺旋的风险相对较低。
当前美债收益率处于历史高位区间,难以长期维持高利率,利率回归均值是长期趋势。叠加国内利率持续下行,存款、国内债券收益不断走低,海内外债券息差持续拉开,海外债券配置价值持续提升。对普通投资者而言,配置港债更多是丰富自己的投资组合品类,把握大方向比预测每一次政策变动更为重要。